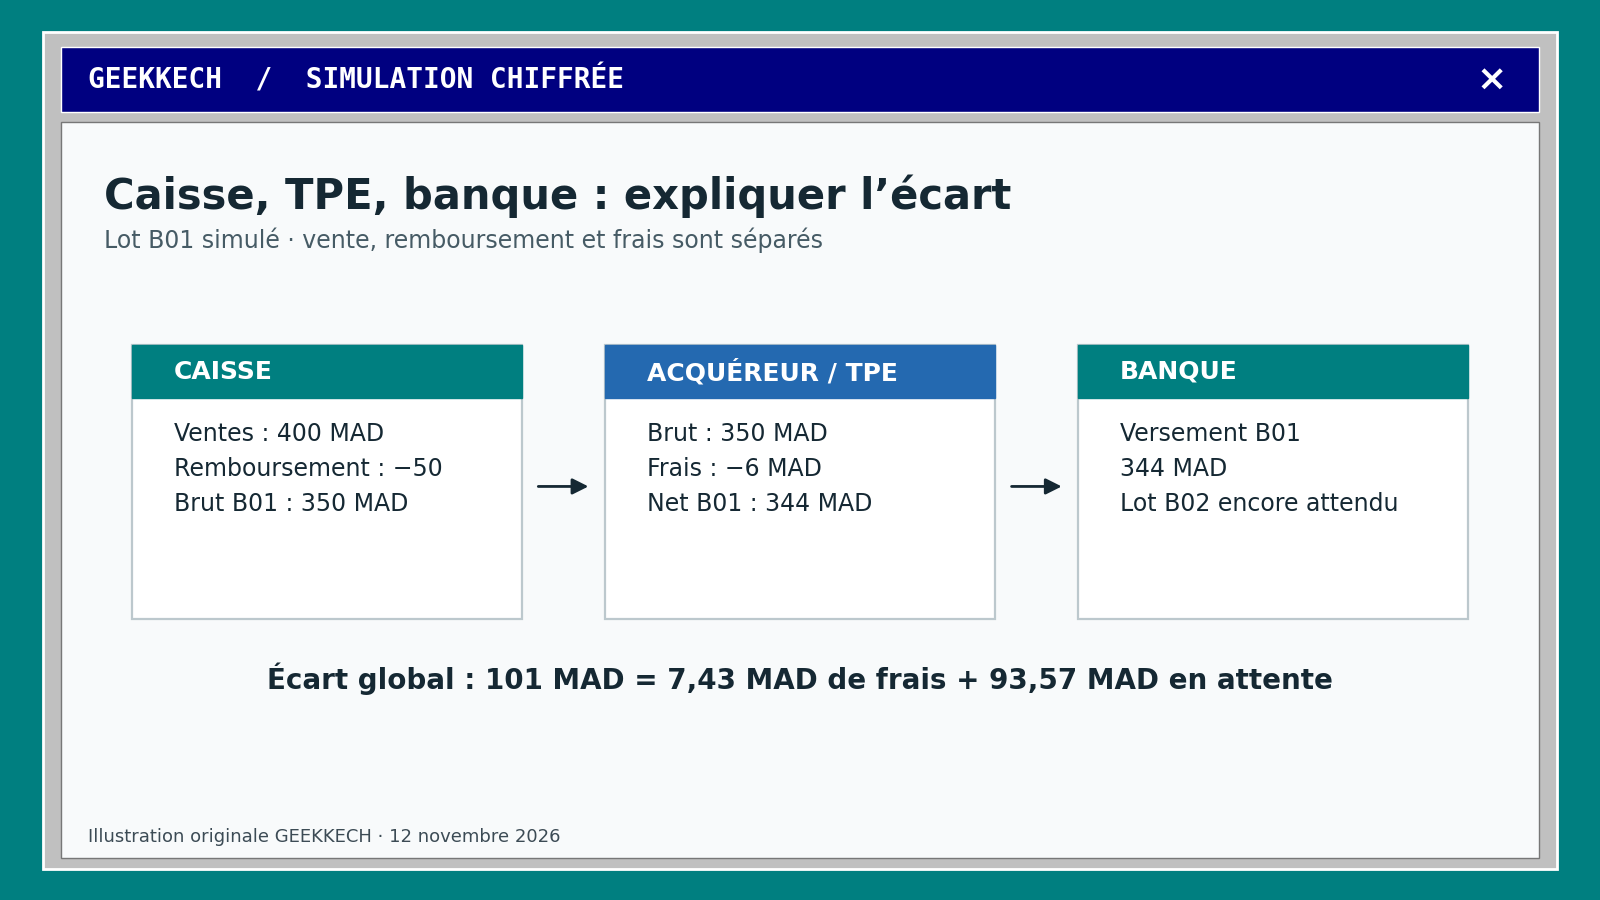
Illustration originale GEEKKECH. Simulation de l’article : B01 est rapproché ; B02 reste en attente pour 93,57 MAD. Ces montants ne représentent pas des opérations réelles.
Texte rédigé le 09/11/2026. La date affichée correspond à la rédaction. Mise en ligne ultérieure.
La caisse affiche 445 MAD de mouvements carte validés. Le compte bancaire vient de recevoir 344 MAD. Avant de chercher une erreur de caisse, il faut savoir quelles opérations le versement couvre. Une commission réduit le montant reçu, un remboursement réduit le brut et un second lot peut être encore en cours. Le rapprochement permet de donner un nom à chacun de ces écarts.
Le 4 novembre 2026, La Vie éco a relayé un rappel de l’Association professionnelle des établissements de paiement. La décision de Bank Al‑Maghrib du 6 juillet, entrée en vigueur le 1ᵉʳ octobre, a abaissé de 0,65 % à 0,50 % HT le plafond général de l’interchange monétique domestique. L’interchange rémunère l’émetteur de la carte et constitue une composante de la commission globale facturée au commerçant. Pour contrôler un montant prélevé, le point de départ est donc la tarification contractuelle et le détail du relevé de l’acquéreur. Communiqué conjoint de Bank Al‑Maghrib et du Conseil de la concurrence, 10 juillet 2026 · Précisions de l’APEP relayées par La Vie éco, 4 novembre 2026.
Relier les trois sources dans le bon ordre
La caisse fournit le ticket, la ligne de paiement, le montant signé et l’état de l’encaissement. Le terminal de paiement électronique, ou TPE, et le relevé détaillé de l’acquéreur donnent la référence de l’opération, son résultat et, lorsque le format le permet, le lot auquel elle appartient. Le relevé bancaire donne le versement effectivement crédité. Certaines plateformes documentent explicitement cette relation entre un versement et les paiements, remboursements et frais de son lot. Vérifiez les champs présents dans les exports de votre propre prestataire. Documentation Stripe sur le rapport de versement détaillé, version API itemized.7, consultée le 9 novembre 2026.
Commencez par relier chaque ligne de paiement de la caisse à une référence de l’acquéreur, puis chaque lot au versement bancaire. Une vente réglée en espèces et par carte ne contribue à ce contrôle que pour sa part carte. À l’inverse, plusieurs tickets peuvent se retrouver dans un seul versement. Si le relevé ne renvoie pas le numéro de ticket, conservez la référence disponible au moment du paiement ou ouvrez un contrôle manuel lorsque plusieurs lignes se ressemblent. Deux achats de 150 MAD au même comptoir peuvent être parfaitement légitimes.
Reproduire la clôture sur un lot fictif
Voici un export simplifié pour un commerce fictif. Les références sont inventées. Les frais correspondent à des lignes simulées du relevé. Les remboursements et les frais sont traités séparément pour que le calcul puisse être contrôlé au centime.
| Réf. acquéreur | État | Montant signé (MAD) | Frais débités (MAD) | Lot |
|---|---|---|---|---|
| A501 | Vente confirmée | 250,00 | 3,75 | B01 |
| A502 | Vente confirmée | 150,00 | 2,25 | B01 |
| R501 | Remboursement confirmé | −50,00 | 0,00 | B01 |
| A503 | Vente confirmée | 95,00 | 1,43 | B02 |
| A504 | Issue inconnue | 80,00 | — | — |
Dans un tableur, filtrez les lignes confirmées. Pour chaque lot, additionnez les montants signés, puis soustrayez la somme des frais débités. B01 donne 250 + 150 − 50 − 6 = 344 MAD. B02 donne 95 − 1,43 = 93,57 MAD. Le compte bancaire ne montre que B01 au moment du contrôle. Il reste 93,57 MAD attendus sur B02. Si l’échéance de ce lot est dépassée et que le virement demeure absent, changez le statut de l’écart et faites vérifier la remise.
Le total confirmé de la caisse est de 445 MAD. L’écart apparent de 101 MAD avec la banque s’explique ici par 7,43 MAD de frais et 93,57 MAD de versement en attente. La tentative A504 de 80 MAD reste sur une liste séparée. Une interruption entre la caisse et le terminal impose de consulter l’état de l’opération avant de retenter l’encaissement, pour éviter de débiter deux fois un client.
Éviter qu’un doublon se transforme en fausse vente
Réimportez la ligne A501 dans une copie du fichier. Si elle est comptée deux fois, le net de B01 grimpe de 246,25 MAD, à 590,25 MAD. Le test doit détecter la répétition et conserver une seule ligne. Dans l’import réel, utilisez l’identifiant stable de l’écriture fourni par l’acquéreur, dans le périmètre du compte et du type d’événement. Une correction portant le même identifiant mais un contenu différent doit rester visible pour examen. Un remboursement peut référencer la vente d’origine tout en gardant son propre identifiant.
Pour les imports, exprimez les montants en centimes entiers ou utilisez des décimales exactes. Conservez les références et dates de transaction, de remise et de crédit bancaire. Comparez des lots et devises homogènes. Les contestations, retenues et ajustements peuvent faire varier le net. Ajoutez-les au calcul avec leur signe et une référence distincte lorsque le relevé les indique.
Faire du rapprochement un outil de suivi
Un tableau de clôture peut afficher séparément les lots pointés, les lots attendus, les tentatives à vérifier et les écarts sans explication. Cette séparation indique à l’équipe quelle source relire avant de modifier une ligne. Pour relier ce contrôle au travail en magasin et en salle, voir Hanouti POS et la distinction entre vente et encaissement et la prise de commande Android reliée à uniCenta.